

با وجود ابلاغ بخشنامه از سوی بانک مرکزی درباره چگونگی پرداخت وام ازدواج بانکها طبق سلیقه خودشان و خلاف قانون موجود عمل میکنند
عملیات بانکی علیه وام ازدواج
با مصوبه مجلس و بر اساس قانون بودجه سال ۹۹ وام ازدواج برای هر یک از زوجین از ۳۰ میلیون تومان به ۵۰ میلیون تومان افزایش یافت.طبق قانون به هر یک از زوجین ۵۰ میلیون تومان وام تعلق میگیرد که دو نفر در مجموع میتوانند ۱۰۰ میلیون تومان وام بگیرند. بانک مرکزی هم موظف است از محل منابع پسانداز و جاری قرضالحسنه نظام بانکی، تسهیلات قرضالحسنه ازدواج به زوجهایی که تاریخ عقد آنها بعد از 1/1/96 است و تاکنون وام ازدواج دریافت نکردهاند، با اولویت نخست پرداخت کند. طبق بخشنامه بانک مرکزی برای هر ۵۰ میلیون تومان وام ازدواج یک ضامن نیاز است و شرایط بازپرداخت آن ۸۴ ماهه یا ۷ ساله و با سود ۴ درصد است همچنین پیشثبتنام از طریق سایت ve.cbi.ir است و زوجین هنگام دریافت کدرهگیری میتوانند به شعبه معرفی شده مراجعه کنند. گزارشهای رسیده از مردم اما حکایت از آن دارد که برخی بانکها نسبت به پرداخت وام ۵۰ میلیونی ازدواج سختگیریهایی دارند که خلاف مصوبه مجلس و ابلاغیه بانک مرکزی است.
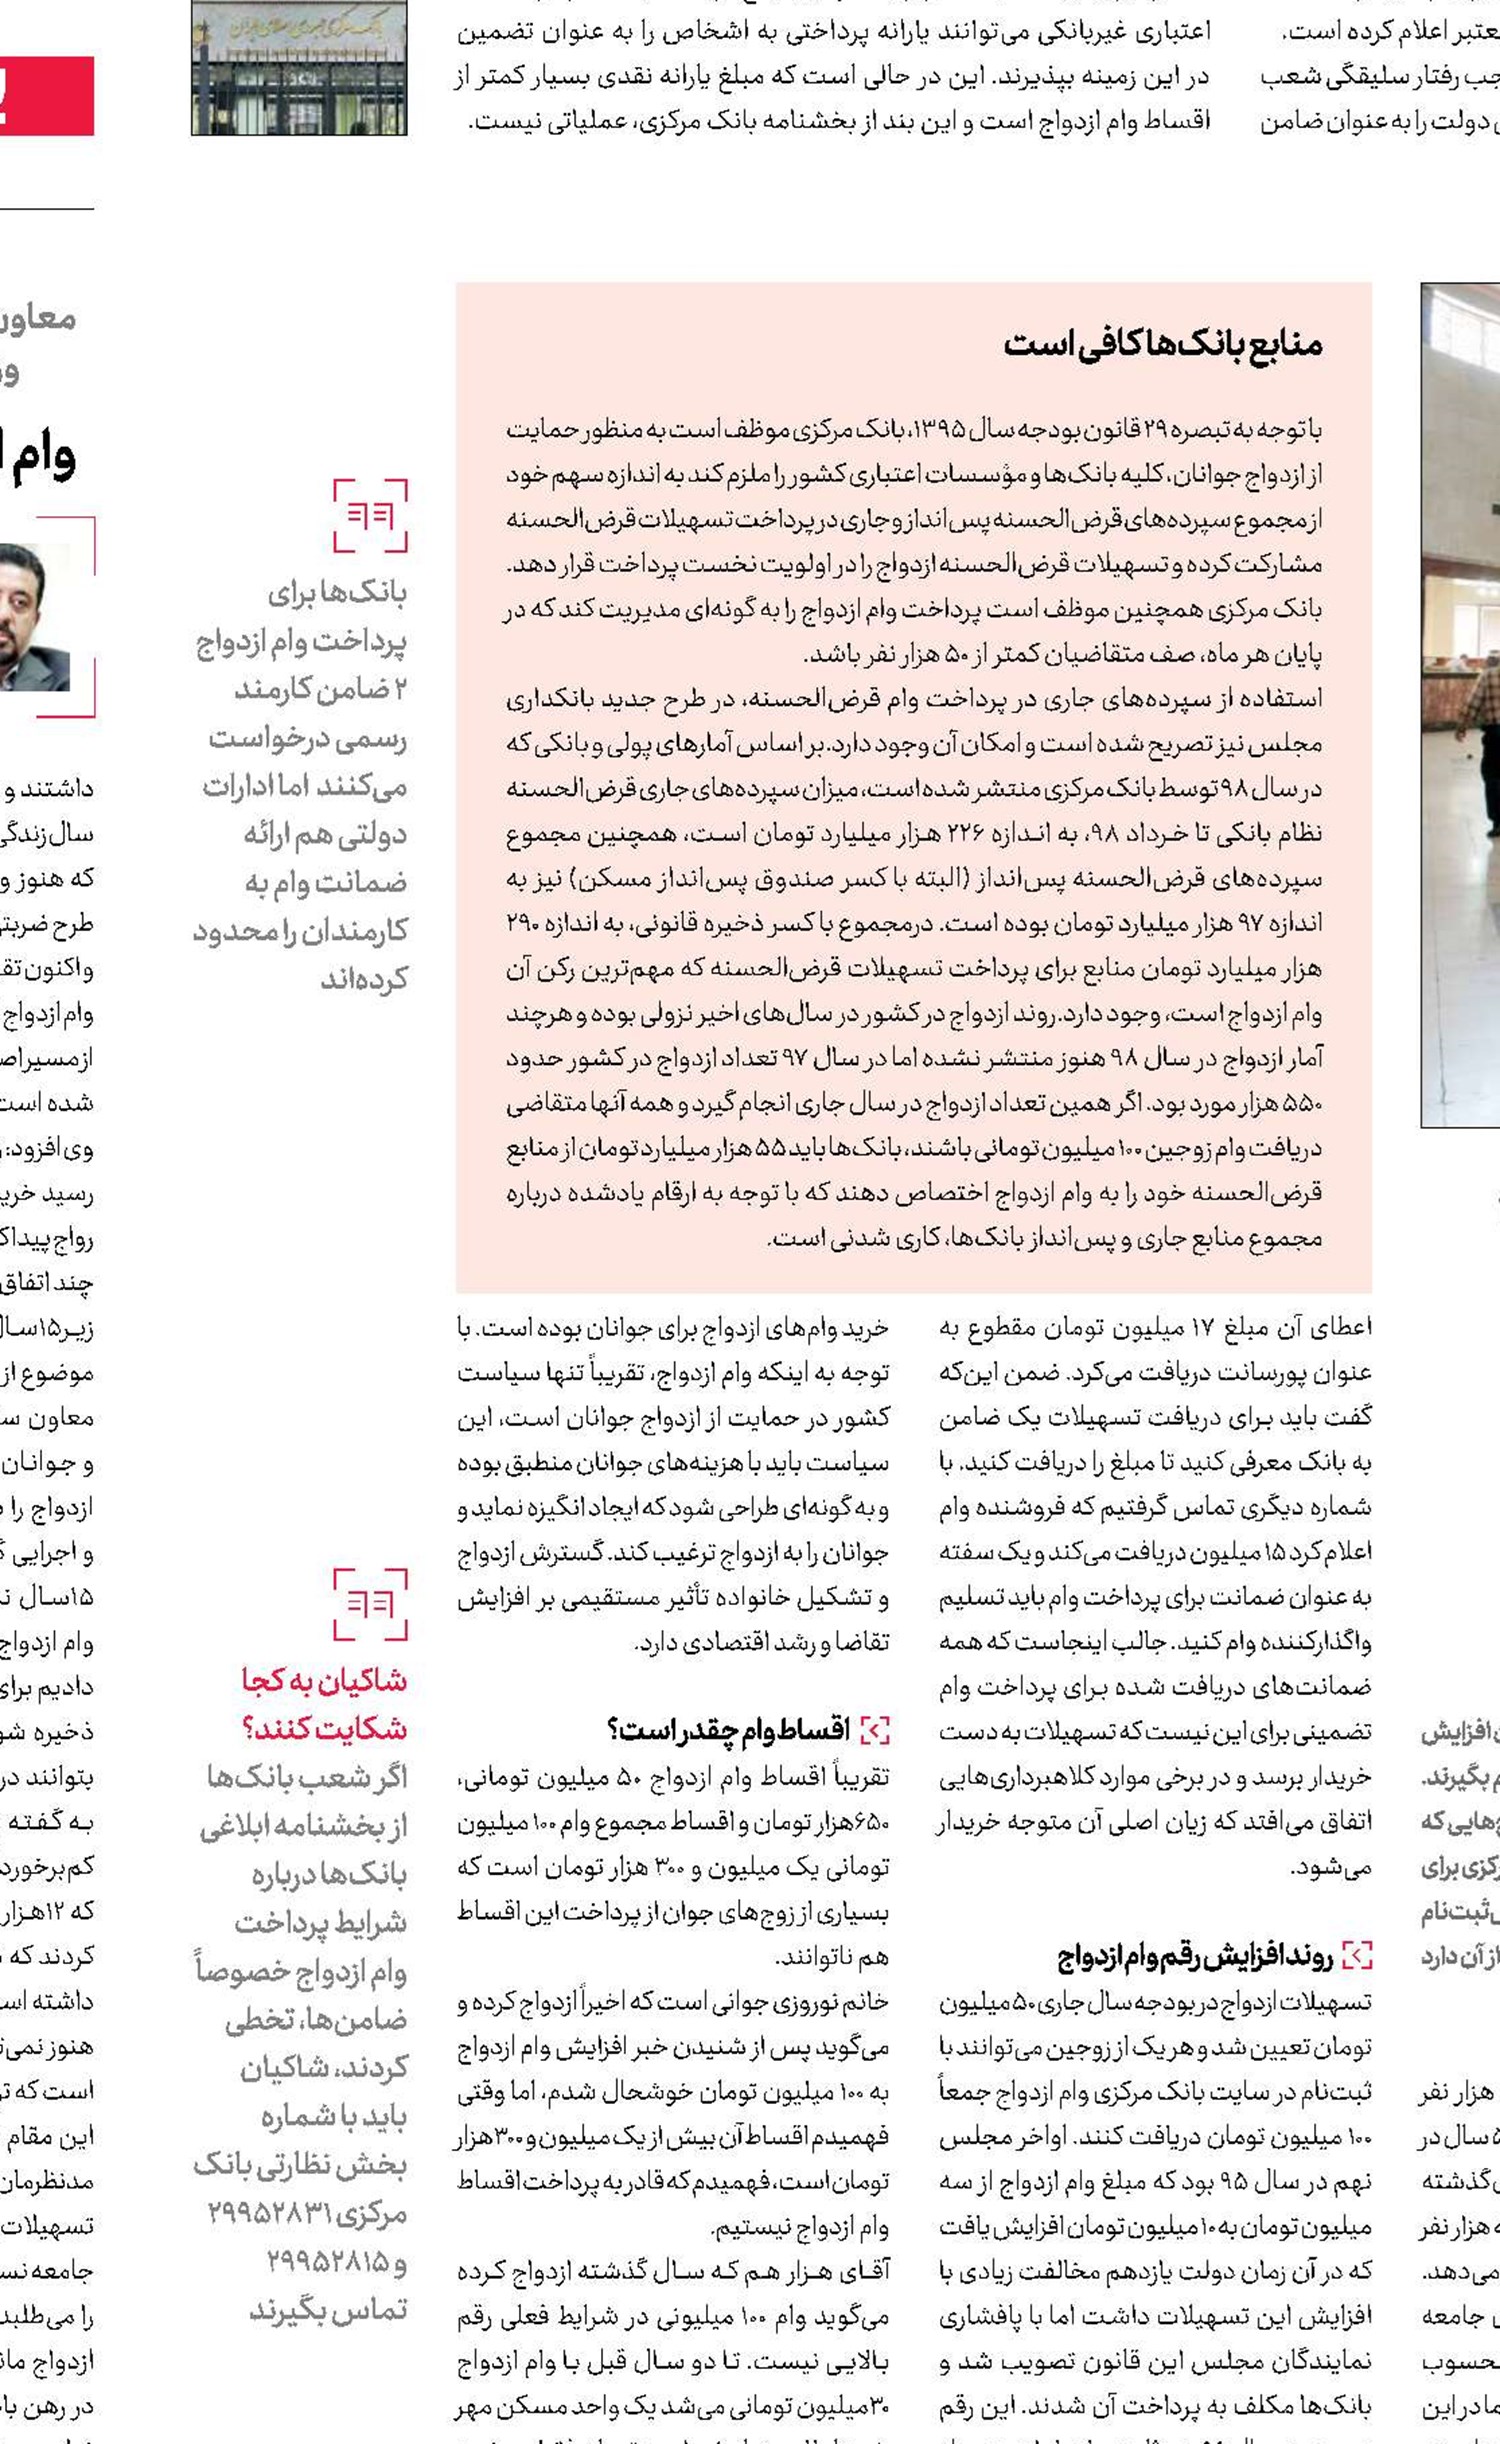
با وجودی که در قانون بودجه امسال و ابلاغیه بانک مرکزی تصریح شده که پرداخت وام ازدواج 50 میلیونی با ضمانت یک نفر کافی است، اما با مراجعه بسیاری از زوجین جوان به بانکها متاسفانه آنها شرایط عجیبی را برای اعطای وام به آنها اتخاذ کردهاند که بعضاً مشاهده شده برای اخذ این وام زوجین باید دو ضامن کارمند رسمی داشته باشند که خود این ضامنین نیز از شرایط مالی و حقوقی خوبی نیز برخوردار باشند. ادارات دولتی هم ارائه ضمانت وام به کارمندان را محدود کردهاند. به همین دلیل زوجها برای دریافت وام به مشکل خوردهاند.
خانم اسماعیلی که برای وام ازدواج اقدام کرده، درباره شرایط دریافت وام به ما میگوید: «وام ازدواج ثبتنام کردیم اما بانک میگوید باید دو تا ضامن داشته باشید. با هزار جور بدبختی یکی را پیدا کردیم و دیگر کسی را نمیشناسیم که بتواند ضامن شود. مسؤول اعتبارات شعبه و حتی مدیر شعبه هم تاکید دارند که باید دو ضامن داشته باشید. حالا باید ما چه کار کنیم؟ این وام را هم که میدهند 2 میلیون تومان آن کارمزد بانک است و 48 میلیون تومان آن را پرداخت میکنند که در این گرانی، صرف همه جهیزیه نمیشود.»
در حالی بانکها باید وام ۵۰ میلیونی را به هر یک از زوجین با یک ضامن پرداخت کنند که همین امر موجب سختگیریهای برخی از بانکیها شده است؛ یکی از بانکها شرط کرده ضامن باید مالک خانه و با حقوق ماهانه ۵ میلیون تومان باشد.
یکی از متقاضیان وام ازدواج در همین ارتباط تاکید دارد که تعداد نفرات در صف وام ازدواج بانکهای دولتی خیلی زیاد بود ولی در بانک خصوصی هرچند با شرایط سخت برای ضامن اما نفرات کمتری در صف انتظار هستند و شعبه هم گفته دوهفتهای وام را واریز میکند.
حمید که برای وام ازدواج به بانک مراجعه کرده میگوید: «هفته پیش، چندین بار در شبکه خبر گفتند برای هر وام ازدواج ۵۰ میلیونی یک ضامن کفایت میکند اما به هر بانک که مراجعه کردم میگویند برای هر وام 50 میلیونی، دو ضامن کارمند رسمی دولت؛ یعنی دو نفر برای گرفتن وام ازدواج 100 میلیونی، باید چهار ضامن کارمند رسمی دولت پیدا کنند.»
وسوسههای وام ازدواج 50 میلیونی
برخی افراد نیز با افزایش وام ازدواج به صورت صوری با هم ازدواج کرده سپس با اخذ وام ازدواج به صورت توافقی از هم جدا میشوند و به نوعی این امر بازی برد - بردی برای هر یک از زوجین صوری است که راضی به این امر شدهاند. وام ازدواج به منظور افزایش قدرت خرید افراد برای تشکیل زندگی مشترک داده میشود اما مدتی است این وام به جامعه هدف نمیرسد و منجر به خرید و فروش وام یا حتی ازدواجهای صوری شده است.
در سال 97، سه هزار دختر زیر 15 سال ازدواج کردند اما در سال 98 که رقم وام ازدواج به 30میلیون تومان افزایش یافت یکباره ازدواج دختران زیر 15 سال چهار برابر و به 12 هزار نفر رسید. از سوی دیگر ازدواج افراد بالای 50 سال در سال 97 نزدیک به هزار نفر بود اما در سال گذشته ازدواج افراد بالای 50 سال به بیش از سه هزار نفر رسیده بود که رشد سه برابری را نشان میدهد. این در حالی است که قانونگذار برای جامعه هدف 18 تا 40 سال که سن ازدواج محسوب میشود رقم وام ازدواج را افزایش داده اما در این رده سنی کاهش آمار ازدواج اتفاق افتاده است. هرچند همه افراد از حقوق یکسان برخوردارند و باید از مزیتی که یک بار به افراد میرسد منتفع شوند اما وقتی با افزایش رقم تسهیلات قرضالحسنه ازدواج، میزان ازدواج در سنین زیر 15 سال و بالای 50 سال افزایش مییابد شاید کار را برای قانونگذاران به منظور تصویب قوانین در سالهای بعد سخت کند.
موضوع دیگری که حائز اهمیت است خرید و فروش وام ازدواج است. برخی افراد دلال وام ازدواج هستند و متقاضیان و عرضهکنندگان وام را به هم مرتبط میکنند و پول میگیرند. به عنوان خریدار به چند نفر که به دست آوردن شمارهشان هم سخت نبود و در فضای مجازی حضور داشتند تماس گرفتیم تا از چند و چون ماجرای خرید و فروش وام ازدواج باخبر شویم. یکی از آنها قصد داشت وام ازدواج 50 میلیونی خود را بفروشد اما برای اعطای آن مبلغ 17 میلیون تومان مقطوع به عنوان پورسانت دریافت میکرد. ضمن اینکه گفت باید برای دریافت تسهیلات یک ضامن به بانک معرفی کنید تا مبلغ را دریافت کنید. با شماره دیگری تماس گرفتیم که فروشنده وام اعلام کرد 15 میلیون دریافت میکند و یک سفته به عنوان ضمانت برای پرداخت وام باید تسلیم واگذارکننده وام کنید. جالب اینجاست که همه ضمانتهای دریافت شده برای پرداخت وام تضمینی برای این نیست که تسهیلات به دست خریدار برسد و در برخی موارد کلاهبرداریهایی اتفاق میافتد که زیان اصلی آن متوجه خریدار میشود.
روند افزایش رقم وام ازدواج
تسهیلات ازدواج در بودجه سال جاری 50 میلیون تومان تعیین شد و هر یک از زوجین میتوانند با ثبتنام در سایت بانک مرکزی وام ازدواج جمعاً 100 میلیون تومان دریافت کنند. اواخر مجلس نهم در سال 95 بود که مبلغ وام ازدواج از سه میلیون تومان به 10 میلیون تومان افزایش یافت که در آن زمان دولت یازدهم مخالفت زیادی با افزایش این تسهیلات داشت اما با پافشاری نمایندگان مجلس این قانون تصویب شد و بانکها مکلف به پرداخت آن شدند. این رقم در بودجه سال 96 هم ثابت ماند اما در دیماه آن سال حسن روحانی رییس جمهور در بازدید از وزارت امور اقتصادی و دارایی رقم تسهیلات ازدواج را 50 درصد افزایش داد و مبلغ وام به نفری 15 میلیون تومان رسید. در سال بعد رقم تسهیلات ازدواج به هر یک از زوجین دو برابر شد تا اینکه در بودجه سال 99 رقم 70 میلیون تومان به هر نفر پیشنهاد شد. دولت با این رقم مخالفت کرد که درنهایت رقم 50 میلیون تومان به هر نفر به تصویب رسید. اگر مقایسهای به روند تورمی در کشور داشته باشیم مشخص میشود رقم وام ازدواج به میزان گرانی رشد کرده و چه بسا در بخشی از گروههای کالایی عقبمانده است.
کاهش قدرت خرید وام ازدواج
در دو سه سال اخیر با توجه به جهشهای تورمی و افزایش نرخ تورم در کشور که بیشتر به دلیل افزایش نقدینگی حاصل از خلق پول بیرویه شبکه بانکی و هدایت آن به سمت بازارهای سفتهبازانه و غیرمولد بوده است، هزینههای زندگی مخصوصاً هزینه ازدواج و شروع زندگی برای جوانان افزایش پیدا کرد.
نتیجه این افزایش قیمتها، کاهش قدرت خرید وامهای ازدواج برای جوانان بوده است. با توجه به اینکه وام ازدواج، تقریباً تنها سیاست کشور در حمایت از ازدواج جوانان است، این سیاست باید با هزینههای جوانان منطبق بوده و به گونهای طراحی شود که ایجاد انگیزه نماید و جوانان را به ازدواج ترغیب کند. گسترش ازدواج و تشکیل خانواده تأثیر مستقیمی بر افزایش تقاضا و رشد اقتصادی دارد.
اقساط وام چقدر است؟
تقریباً اقساط وام ازدواج 50 میلیون تومانی، 650هزار تومان و اقساط مجموع وام 100 میلیون تومانی یک میلیون و 300 هزار تومان است که بسیاری از زوجهای جوان از پرداخت این اقساط هم ناتوانند.
خانم نوروزی جوانی است که اخیراً ازدواج کرده و میگوید پس از شنیدن خبر افزایش وام ازدواج به 100 میلیون تومان خوشحال شدم، اما وقتی فهمیدم اقساط آن بیش از یک میلیون و 300هزار تومان است، فهمیدم که قادر به پرداخت اقساط وام ازدواج نیستیم.
آقای هزار هم که سال گذشته ازدواج کرده میگوید وام 100 میلیونی در شرایط فعلی رقم بالایی نیست. تا دو سال قبل با وام ازدواج 30میلیون تومانی میشد یک واحد مسکن مهر خرید اما امروز با 100 میلیون تومان فقط میشود همان واحد را اجاره کرد.
کارشناسان چه میگویند؟
سجاد حیدرزاده، کارشناس مسائل بانکی در همین خصوص گفت: معمولاً در سالیان اخیر دولتها از خردادماه شروع به اعطای وام ازدواج به زوجهای جوان میکردند.
وی افزود: وام ازدواج باید در سالهای مختلف بر اساس نرخ تورم اسفند سال قبل آن محاسبهشده و افزایش یابد، هرچند طی سالهای 89 تا 94 شاهد اعطای وام 3 میلیون تومانی به هریک از زوجین بودیم ولی خوشبختانه این میزان طی سالهای 95 به بعد با رشد خوبی مواجه بوده ولی باز کافی نیست.
این کارشناس مسائل بانکی تصریح کرد: هرساله بانکها مبلغ زیادی تحت عنوان قرضالحسنه از مردم جذب کردهاند ولی متاسفانه این منابع قرضالحسنه طی سالیان گذشته صرف اعطای وام به خود مدیران این بانکها شده است، این در حالی است که طبق قانون این منابع باید به صورت قرضالحسنه همچون وام ازدواج در اختیار مردم قرار گیرد.
منابع بانکها کافی است
با توجه به تبصره ۲۹ قانون بودجه سال ۱۳۹۵، بانک مرکزی موظف است به منظور حمایت از ازدواج جوانان، کلیه بانکها و مؤسسات اعتباری کشور را ملزم کند به اندازه سهم خود از مجموع سپردههای قرضالحسنه پسانداز و جاری در پرداخت تسهیلات قرضالحسنه مشارکت کرده و تسهیلات قرضالحسنه ازدواج را در اولویت نخست پرداخت قرار دهد. بانک مرکزی همچنین موظف است پرداخت وام ازدواج را به گونهای مدیریت کند که در پایان هر ماه، صف متقاضیان کمتر از 50 هزار نفر باشد.
استفاده از سپردههای جاری در پرداخت وام قرضالحسنه، در طرح جدید بانکداری مجلس نیز تصریح شده است و امکان آن وجود دارد.بر اساس آمارهای پولی و بانکی که در سال 98 توسط بانک مرکزی منتشر شده است، میزان سپردههای جاری قرضالحسنه نظام بانکی تا خرداد ۹۸، به اندازه ۲۲۶ هزار میلیارد تومان است، همچنین مجموع سپردههای قرضالحسنه پسانداز (البته با کسر صندوق پسانداز مسکن) نیز به اندازه ۹۷ هزار میلیارد تومان بوده است. درمجموع با کسر ذخیره قانونی، به اندازه ۲۹۰ هزار میلیارد تومان منابع برای پرداخت تسهیلات قرضالحسنه که مهمترین رکن آن وام ازدواج است، وجود دارد.روند ازدواج در کشور در سالهای اخیر نزولی بوده و هرچند آمار ازدواج در سال 98 هنوز منتشر نشده اما در سال 97 تعداد ازدواج در کشور حدود 550 هزار مورد بود. اگر همین تعداد ازدواج در سال جاری انجام گیرد و همه آنها متقاضی دریافت وام زوجین 100 میلیون تومانی باشند، بانکها باید 55 هزار میلیارد تومان از منابع قرضالحسنه خود را به وام ازدواج اختصاص دهند که با توجه به ارقام یادشده درباره مجموع منابع جاری و پسانداز بانکها، کاری شدنی است.
با یک ضامن معتبر و سفته، وام باید پرداخت شود
یاسر مرادی، کارشناس حقوق بانکی درباره شرایط پرداخت وام ازدواج گفت: در آخرین بخشنامهای که بانک مرکزی برای تسهیلات ازدواج صادر کرده آمده افرادی که تاریخ عقد آنها بعد از 1/1/96است میتوانند با معرفی یک ضامن معتبر و سفته زوجین نفری 50 میلیون تومان و جمعاً 100 میلیون تومان دریافت کنند.
وی افزود: مجلس شورای اسلامی در بودجه سال 99 مصوب کرد تا به هر یک از زوجین 50 میلیون تومان و جمعاً 100 میلیون تومان تسهیلات ازدواج پرداخت شود اما ساز و کار این پرداخت تغییر نکرد و بر اساس همان یک ضامن معتبر و سفته است که اخیراً بانک مرکزی دوباره آن را به بانکها ابلاغ کرد.
مرادی با بیان اینکه تسهیلات ازدواج اکنون قابل توجه است و بانک مرکزی باید توجه بیشتری برای بازپرداخت آن در نظر بگیرد تصریح کرد: به زوجین باید کمک شود تا سنت حسنه ازدواج را انجام دهند و بر همین اساس به آنها 100 میلیون تسهیلات قرضالحسنه داده میشود اما در عین حال بانک مرکزی باید مواردی را در نظر بگیرد تا بانکها برای بازپرداخت تسهیلات مواجه نشوند.
این کارشناس بانکی به رفتار بانکها برای اعطای تسهیلات اشاره کرد و گفت: بانکها هم باید این نکته را توجه کنند طبق ضوابط بانک مرکزی ضامن باید معتبر باشد و اگر کسی حقوق کافی یا پروانه کسب در اختیار داشت بیش از حد سختگیری نکنند تا جوانان به راحتی بتوانند ازدواج کنند.وی تاکید کرد: اگر کسی ضامن معتبر با حقوق کافی یا پروانه کسب به بانک معرفی کرد و بانک نپذیرفت متقاضی میتواند با مراجعه به اداره نظارت بر بانکهای بانک مرکزی شکایت و موضوع را پیگیری کند.
پاسخ بانکها به سختگیری در قبول ضامن
محمدرضا جمشیدی، دبیرکل کانون بانکها و مؤسسات اعتباری خصوصی درباره اعطای تسهیلات ازدواج گفت: همانطور که بانک مرکزی به بانکها ابلاغ کرده اعطای وام ازدواج باید با یک ضامن معتبر پرداخت شود، تقریباً همه بانکها این مورد را رعایت میکنند.وی افزود: کسی که ضمانت وام ازدواج را بر عهده میگیرد باید مدارکی مبنی بر دریافت حقوق به بانک ارائه کند و اگر از درآمد پایینی برخوردار باشد ممکن است بانک از مشتری بخواهد که یک ضامن دیگر با همان میزان حقوق معرفی کند که این تخلف نیست. ضامن به دلیل اینکه از درآمد بالایی برخوردار نیست بانک نمیتواند برای پرداخت اقدامی انجام دهد.جمشیدی با بیان اینکه ضامن باید توانایی بازپرداخت وام در صورت عدم پرداخت توسط وامگیرنده را داشته باشد تصریح کرد: برخی افراد دریافت وام را شوخی میگیرند و برای دریافت وام ازدواج از دوستانشان که درآمد پایینی دارند کمک میگیرند در حالی که بانکها ضوابط مشخصی برای پرداخت وام دارند و نباید از قهوهخانه ضامن معرفی کنند. این افراد مدعی هستند که ضامن برای امضای سفتهها آوردهاند اما بانک قبول نمیکند و باید حقوق ضامن به میزانی باشد که اگر دریافتکننده وام اقساط را پرداخت نکرد بتواند به تعهد خود عمل کند.
دبیرکل کانون بانکها و مؤسسات اعتباری خصوصی ادامه داد: ضامن باید در یک شرکت معتبر خصوصی و دولتی مشغول به کار باشد تا بانک برای پرداخت وام وارد عمل شود. قبل از پرداخت وام تحقیقات بانک در مورد فرد متقاضی و ضامن آغاز میشود و اگر افراد بخواهند با شرکتهای صوری اقدام به دریافت وام کنند قطعاً با مشکل مواجه خواهند شد. در صورتی که متقاضی نتواند افراد معتبر معرفی کند بانک به وی پیشنهاد وثیقه ملکی را میدهد تا بتواند وام را پرداخت کند.