

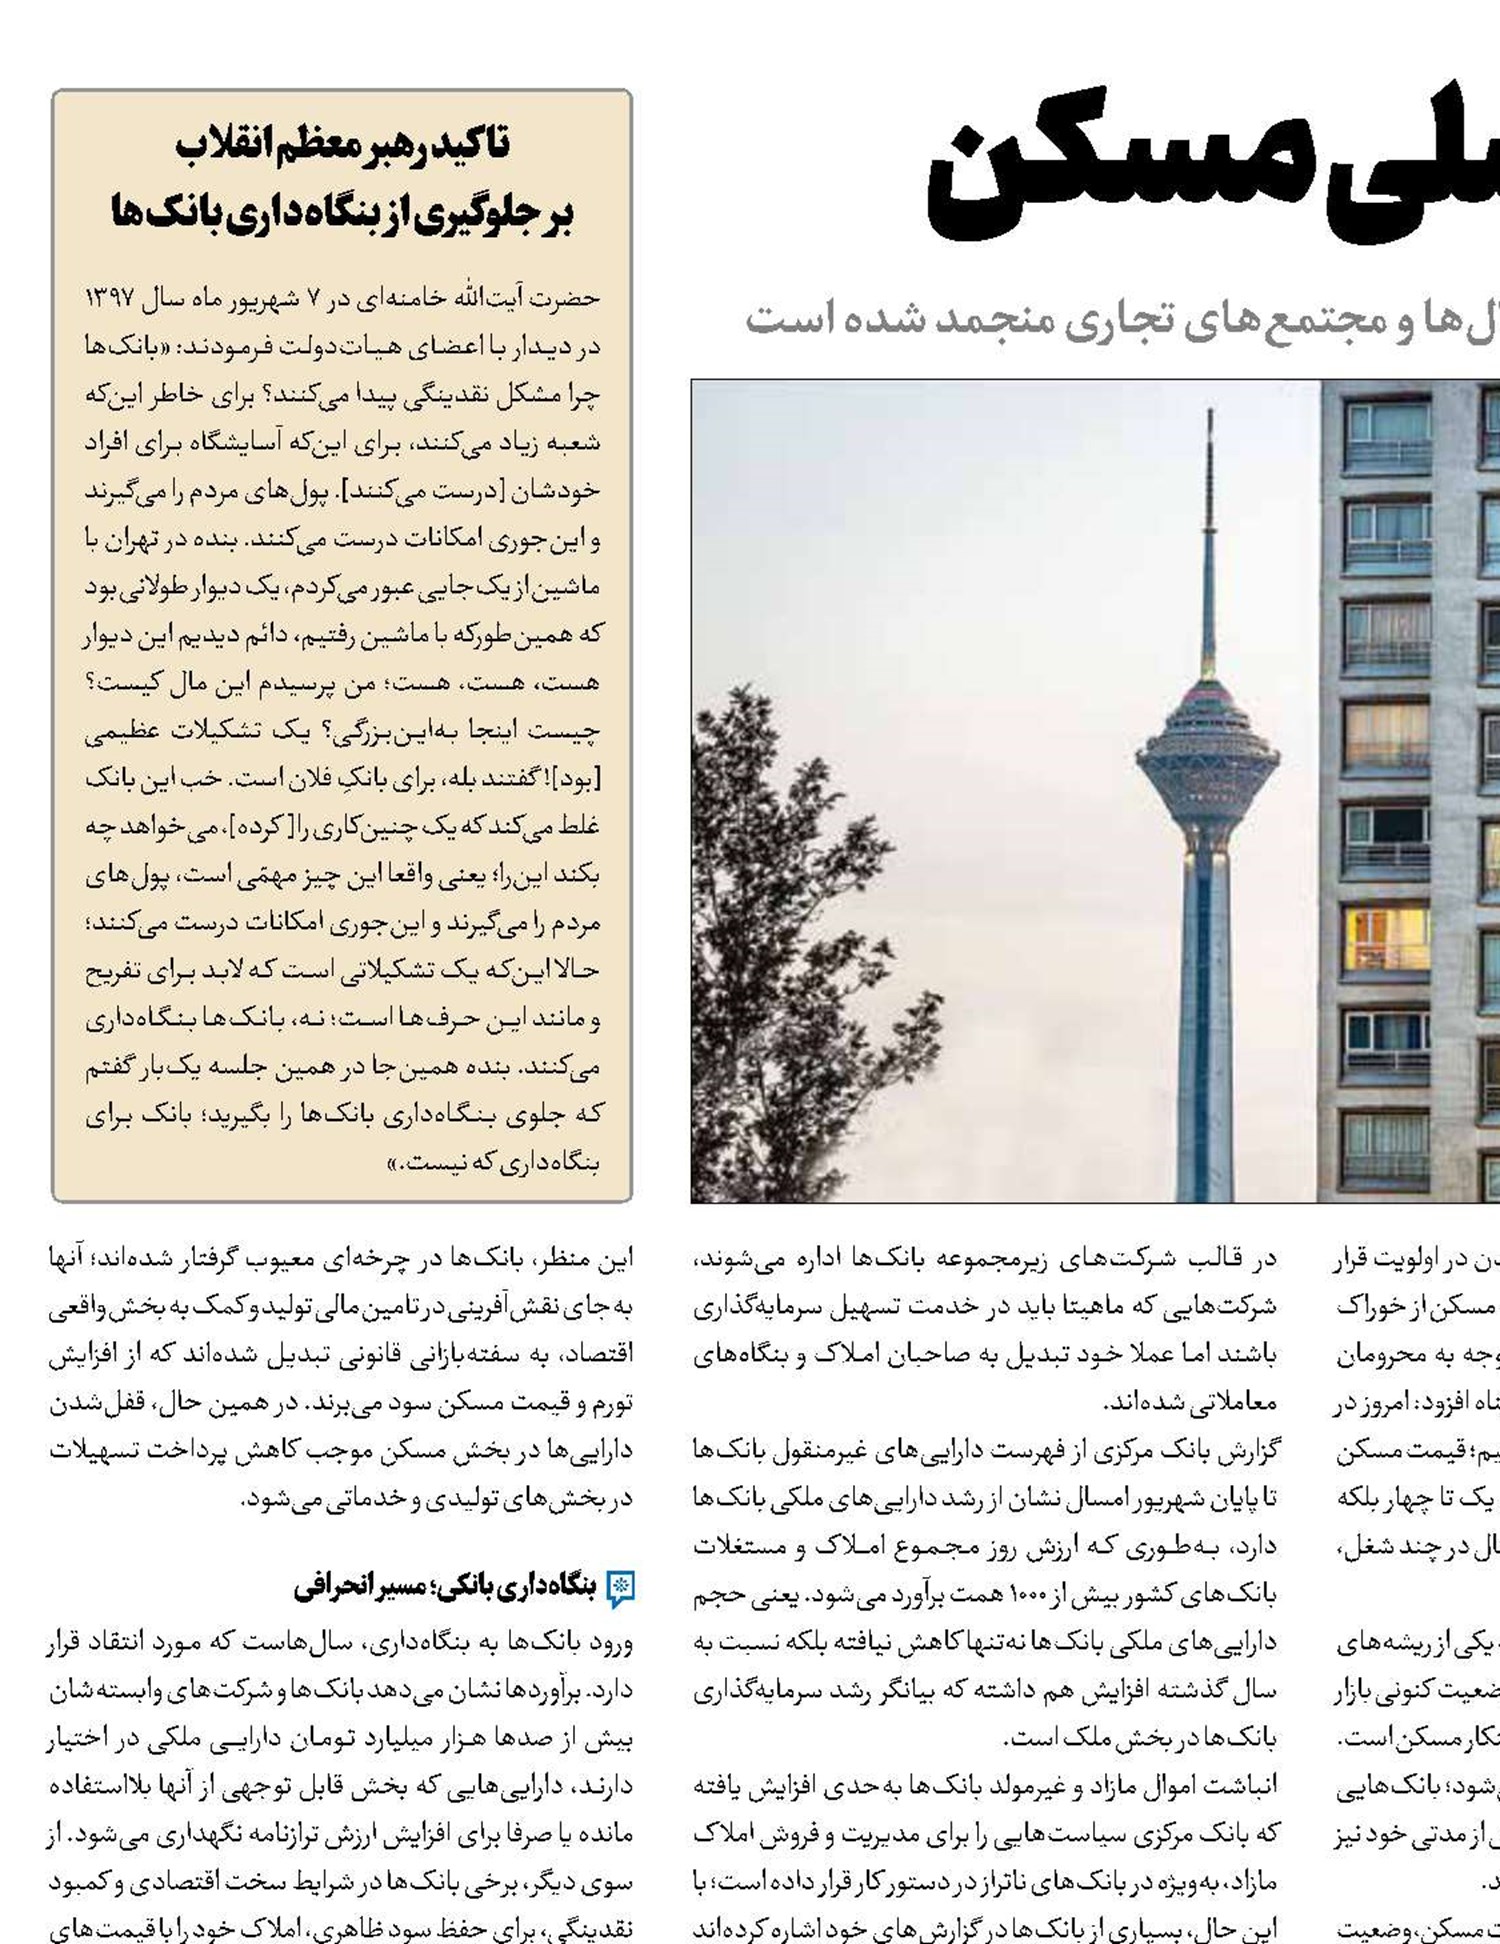
بانکها دلال اصلی مسکن
بازار مسکن از ابتدای دهه 1390 تا کنون یکی از پرتلاطمترین بخشهای اقتصادی کشور بوده و این کالای مصرفی به کالایی لوکس و دستنیافتنی تبدیل شده است. مسکن که روزگاری مامن امید خانوارهای ایرانی برای ساختن آیندهای آرام بود، امروز به کابوسی از تورم، احتکار و سوداگری بدل شده است. از ابتدای این دهه تاکنون، قیمت مسکن در کلانشهرهایی مانند تهران بیش از 25 برابر شده و قدرت خرید مردم، بهویژه طبقات متوسط و کارمند، ثابت یا حتی کاهش یافته است.
محسن نظری - گروه اقتصاد
زمانی بسیاری از خانوادهها با چند سال پسانداز و تسهیلات بانکی خرید مسکن، میتوانستند صاحب خانهای کوچک ۶۰ متری شوند اما امروز، پس از گذشت بیش از یک دهه، همان خانه به رؤیایی چندمیلیاردی تبدیل شده و مسیر خانهدارشدن را عملا مسدود کردهاند؛ از سوی دیگر نرخ اجارهها افسارگسیخته بالا رفته و بسیاری از کارشناسان اقتصادی بر این باورند که سیاستهای غلط، سوداگری در بازار و ضعف در نظام تامین مالی مسکن، از عوامل اصلی این بحران هستند. بررسی آمارهای بانک مرکزی نشان میدهد از سال ۱۳۹۶ به بعد، رشد قیمت مسکن تقریبا از نرخ تورم عمومی پیشی گرفته؛ یعنی خانه دیگر نه یک کالای مصرفی، بلکه کالایی سرمایهای و پناهگاهی در برابر تورم است. گرانی مسکن، علاوه بر فشار مالی، پیامدهای اجتماعی گستردهای مانند تاخیر در ازدواج، مهاجرت خانوارها از شهرهای بزرگ، کاهش نرخ زادوولد و... را بههمراه دارد.
درآمد خانوارها چنددرصد قیمت یک متر مسکن است؟
طبق آخرین گزارشهای مرکز آمار ایران، در سال گذشته بیش ازیکسوم(34.22درصد)درآمدخانوارهای شهری صرف هزینه مسکن شده است. همچنین متوسط هزینهکرد خانوارها برای مسکن در سال ۹۶ حدود ۱۰ میلیون و 864 هزار تومان بوده که این رقم با جهش 982 درصدی در سال گذشته به حدود ۱۱۷ میلیون و ۶۴۶ هزار تومان رسیده که سهمی بیش از 43 درصد از هزینههای خانوارها را در برمیگیرد. این رقم برای تهران حدود 60 درصد اعلام شده است. با این حال متوسط درآمد یک خانواده شهری در سال 1403 حدود ۳۴۳ میلیون و ۱۶۹ هزار تومان (ماهانه 28 میلیون و 597 هزار تومان) بوده، در حالی که براساس آخرین گزارش بانک مرکزی از معاملات بازار مسکن شهر تهران که مرداد سال گذشته منتشر شده بود، متوسط قیمت یک متر واحد مسکونی در مرداد سال 1403 حدود 88 میلیون و 500 هزار تومان بوده که که نشان میدهد درآمد ماهانه خانوارها در سال گذشته حدود یکسوم (32.3درصد) قیمت یک متر آپارتمان درمرداد1403 است. بانک مرکزی متوسط قیمت یک متر واحد مسکونی در سال 1396 را 5 میلیون و 760 هزار تومان اعلام کرده بود که این رقم تا مرداد 1403 افزایشی در حدود 1436 درصد داشته است.
البته براساس گزارشهای غیررسمی و بازار، میانگین قیمت یک متر واحد مسکونی در شهر تهران در مهرماه امسال به حدود 105میلیون تومان رسیده و براساس اعلام مرکز آمار، نرخ تورم سالانه مسکن کل کشور منتهی به مرداد 1404 به 37.8درصد رسیده است که نشان میدهد رشد قیمت مسکن از قدرت خرید (افزایش حقوق) پیشی گرفته است.
گرانی مسکن و نقش بانکها
روز گذشته حجتالاسلام عبدالحسین خسروپناه، دبیر شورایعالی انقلاب فرهنگی، با اشاره به جایگاه مسکن و انتقاد از شبکه بانکی کشور و رویکرد بنگاهداری بانکها، احتکار مسکن از سوی شبکه بانکی را یکی از اصلیترین دلایل رشد لجامگسیخته قیمتها عنوان کرد.او میگوید: مسکن یکی از نیازهای مهم انسانی است. خداوند در قرآن کریم هنگام خلق آدم و حوا، نخست از مسکن یاد کرده است. یعنی مسکن پیش از خوردن و آشامیدن در اولویت قرار گرفته و همین تقدم نشان میدهد که اهمیت مسکن از خوراک نیز بیشتر است، بهویژه زمانی که موضوع توجه به محرومان مطرح میشود که کاری ارزنده است. خسروپناه افزود: امروز در حوزه مسکن با آسیبهای جدی مواجه هستیم؛ قیمت مسکن روزبهروز افزایش مییابد و نهتنها دهکهای یک تا چهار بلکه حتی کارمندان نیز با وجود اضافهکاری و اشتغال در چند شغل، امید چندانی برای خانهدارشدن ندارند.
دبیر شورایعالی انقلاب فرهنگی همچنین به یکی از ریشههای بحران اشاره و بیان کرد: عوامل متعددی در وضعیت کنونی بازار مسکن نقش دارند که یکی از مهمترین آنها احتکار مسکن است. این موضوع گاه به عملکرد بانکها مربوط میشود؛ بانکهایی که به بنگاهداری روی آوردهاند، در حالیکه پس از مدتی خود نیز با بحران، ورشکستگی یا ادغام مواجه میشوند.وی ادامه داد: یکی از عوامل مهم در افزایش قیمت مسکن، وضعیت مصالح ساختمانی است که بهرغم تولید کامل آن در داخل کشور، با نرخهای دلاری در بازار عرضه میشود. مصالح ساختمانی در کشور بدون نیاز به واردات مواد اولیه یا تجهیزات تولید، بهصورت کاملا داخلی تولید میشود اما چون بخشی از این محصولات در بازارهای خارجی با دلار فروخته میشوند، تولیدکنندگان همان نرخ دلاری را در بازار داخلی نیز ملاک قرار میدهند. این سخنان در حالی از زبان دبیر شورایعالی انقلاب فرهنگی بیان شده که کارشناسان و حتی خود مسئولان بارها نسبت به بنگاهداری بانکها و ورود این بنگاههای تامین مالی به بخش مسکن هشدار داده بودند. درواقع این موضوع نقدی عمیق به ساختار نظام بانکی ناکارآمد و سوداگری بیضابطه در بازار مسکن است؛ پدیدهای که طی 15 سال گذشته یکی از عوامل اصلی افزایش قیمت مسکن و کاهش توان خرید خانوارها بوده است.
بانکها؛ از تامین مالی تا املاکداری
نظام بانکی در کشورمان بهجای آنکه واسطهای برای هدایت نقدینگی به سمت تولید، اشتغال و توسعه زیرساختهای اقتصادی باشد، در بسیاری از موارد خود به یکی از بازیگران اصلی بازارهای غیرمولد ازجمله مسکن تبدیل شده است. بانکها با استفاده از منابع سپردههای مردم و سودهای کلان، وارد حوزه خرید ملک، ساختوسازهای بزرگ و سرمایهگذاری در پروژههای ساختمانی شدهاند. طبق گزارشها، حدود ۴۰ تا 50 درصد از داراییهای برخی بانکها بهشکل املاک و مستغلات منجمد شده است.
همچنین برپایه دادههای مجمع عمومی بانک مرکزی، تا پایان سال ۱۴۰۲ بیش از ۹۰۰ هزار میلیارد تومان از داراییهای شبکه بانکی کشور در قالب املاک و مستغلات منجمد شده است؛از برجهای اداری و تجاری گرفته تا مجتمعهای مسکونی لوکس که هیچ نقشی در اشتغال یا تولید ندارند. بخشی از این داراییها در قالب شرکتهای زیرمجموعه بانکها اداره میشوند، شرکتهایی که ماهیتا باید در خدمت تسهیل سرمایهگذاری باشند اما عملا خود تبدیل به صاحبان املاک و بنگاههای معاملاتی شدهاند.
گزارش بانک مرکزی از فهرست داراییهای غیرمنقول بانکها تا پایان شهریور امسال نشان از رشد داراییهای ملکی بانکها دارد، بهطوری که ارزش روز مجموع املاک و مستغلات بانکهای کشور بیش از 1000 همت برآورد میشود. یعنی حجم داراییهای ملکی بانکها نهتنها کاهش نیافته بلکه نسبت به سال گذشته افزایش هم داشته که بیانگر رشد سرمایهگذاری بانکها در بخش ملک است. انباشت اموال مازاد و غیرمولد بانکها بهحدی افزایش یافته که بانک مرکزی سیاستهایی را برای مدیریت و فروش املاک مازاد، بهویژه در بانکهای ناتراز در دستور کار قرار داده است؛ با این حال، بسیاری از بانکها در گزارشهای خود اشاره کردهاند که مزایدههای متعدد برای فروش املاک برگزار شده ولی خریداری پیدا نشده است.
به بیان دیگر، بانکها بهجای تخصیص منابع به بخش تولید، ترجیح دادهاند داراییهای خود را در بازار مسکن قفل کنند؛ بازاری که همواره ارزش دارایی را با نرخ تورم (تورم دارایی) بالا میبرد. این رویه باعث شده که بانکها در واقع به بزرگترین انباشتگران مسکن در کشور تبدیل شوند که نهتنها بخش قابلتوجهی از نقدینگی کشور را منجمد کردهاند بلکه عملا بهدلیل کمبود عرضه واقعی، خود به یکی از عوامل اصلی افزایش قیمت مسکن بدل شدهاند. بانک، بهجای آنکه وام ساخت مسکن بدهد، خود صاحب ساختمان شده است. در ظاهر، این دارایی، قدرت مالی بانک را افزایش میدهد اما در واقع، به انجماد نقدینگی در بخش غیرمولد اقتصاد منجر میشود.
بازی دوسرسود برای بانکها
در شرایط تورمی اقتصاد ایران، نگهداری داراییهایی چون ملک و زمین برای بانکها نهتنها زیانبار نیست، بلکه ابزاری برای پوشش زیان ناشی از تورم محسوب میشود. بانکها با تبدیل نقدینگی به داراییهای ثابت مانند املاک، عملا دارایی خود را در برابر افت ارزش پول بیمه میکنند. در واقع، هرچه نرخ تورم بالاتر میرود، ارزش اسمی داراییهای ملکی بانکها نیز افزایش مییابد و این افزایش، در صورتهای مالی آنها بهعنوان افزایش ارزش داراییها ثبت میشود، بیآنکه فعالیت مولد یا سرمایهگذاری جدیدی در کار باشد؛ البته بانک برای پرداخت سود سپردهها مجبور به اضافه برداشت از بانک مرکزی و یا جذب سپرده با نرخ سود بالاتر میشود که این موضوع سبب افزایش زیان بانک خواهد شد که نمونه آن را در مورد بانک آینده مشاهده کردیم که زیان این بانک به بیش از 550 هزار میلیارد تومان رسید، زیرا منابع سپردهها را بهسمت ملک برده بود. از این منظر، بانکها در چرخهای معیوب گرفتار شدهاند؛ آنها بهجای نقشآفرینی در تامین مالی تولید و کمک به بخش واقعی اقتصاد، به سفتهبازانی قانونی تبدیل شدهاند که از افزایش تورم و قیمت مسکن سود میبرند. در همین حال، قفلشدن داراییها در بخش مسکن موجب کاهش پرداخت تسهیلات در بخشهای تولیدی و خدماتی میشود.
بنگاهداری بانکی؛ مسیر انحرافی
ورود بانکها به بنگاهداری، سالهاست که مورد انتقاد قرار دارد. برآوردها نشان میدهد بانکها وشرکتهای وابستهشان بیش از صدها هزار میلیارد تومان دارایی ملکی در اختیار دارند، داراییهایی که بخش قابل توجهی از آنها بلااستفاده مانده یا صرفا برای افزایش ارزش ترازنامه نگهداری میشود. از سوی دیگر، برخی بانکها در شرایط سخت اقتصادی و کمبود نقدینگی، برای حفظ سود ظاهری، املاک خود را با قیمتهای بالاتر در ترازنامه ثبت میکنند تا از زیاندهی رسمی بگریزند.
از سوی دیگر، سیاستهای ناظر بر نرخ سود بانکی نیز به این پدیده دامن زده است. بانکها برای رقابت در جذب سپرده، نرخهای بالا ارائه میدهند اما چون وامهای تولیدی بازده کافی ندارند، بخشی از این منابع را به بازار مسکن منتقل میکنند تا سود مجازی از افزایش قیمت بهدستآورند. بدین ترتیب، پولی که باید وارد چرخ تولید شود، وارد دیوار و خاک میشود.بنابراین افزایش افسارگسیخته قیمت مسکن، تنها نتیجه یک متغیر اقتصادی نیست، بلکه بازتابی از مجموعهای از سیاستهای ناکارآمد و ناهماهنگیهای ساختاری دراقتصاد ایران است. از ضعف سیاستهای مالیاتی تا فقدان برنامهریزی شهری و نبود نظام اجارهداری حرفهای، همهوهمه در کنار نقش منفی بانکها، دستبهدست هم دادهاند تا مسکن به کالایی سرمایهای و غیرقابل دسترس تبدیل شود.اقتصاددانان سالهاست هشدار میدهند که ورود شبکه بانکی به بازار مستغلات، نظم طبیعی عرضه و تقاضا در حوزه مسکن را برهم زده است. برای عبور از این چرخه معیوب، نخست باید نظام بانکی کشور به ماموریت اصلی خود بازگردد؛ یعنی تامین مالی تولید و بنگاهسازی، نه بنگاهداری. بانک مرکزی باید با نظارت سختگیرانه، بانکها را ملزم به واگذاری املاک مازاد وخروج ازپروژههای ساختمانی کند.همچنین مالیات برخانههای خالی و اجرای مالیات بر سوداگری برای مقابله با انحصار مسکن باید با جدیت دنبال شود.این سیاست نهتنها عرضه مسکن را افزایش میدهد، بلکه انگیزه احتکار را کاهش خواهد داد. اگر سیاستگذاران بخواهند دوباره امید خانهدارشدن را به جامعه بازگردانند، نخست باید از مهار بانکها و پایاندادن به بنگاهداری آنان آغاز کنند.اینهانشان میدهد نظام بانکی کشور از بانکداری توسعهگرا به بانکداری داراییمحور تغییر ماهیت داده و بانکها داراییهای نجمد دارند اما ورشکستگی واقعی خود را پشت رشد قیمتی پنهان میکنند.
تاکید رهبر معظم انقلاب بر جلوگیری از بنگاهداری بانکها
حضرت آیتالله خامنهای در 7 شهریور ماه سال 1397 در دیدار با اعضای هیاتدولت فرمودند: «بانکها چرا مشکل نقدینگی پیدا میکنند؟ برای خاطر اینکه شعبه زیاد میکنند، برای اینکه آسایشگاه برای افراد خودشان [درست میکنند]. پولهای مردم را میگیرند و اینجوری امکانات درست میکنند. بنده در تهران با ماشین از یکجایی عبور میکردم، یک دیوار طولانی بود که همینطورکه با ماشین رفتیم، دائم دیدیم این دیوار هست، هست، هست؛ من پرسیدم این مال کیست؟ چیست اینجا بهاینبزرگی؟ یک تشکیلات عظیمی [بود]! گفتند بله، برای بانکِ فلان است. خب این بانک غلط میکند که یک چنینکاری را [کرده]، میخواهد چه بکند اینرا؛ یعنی واقعا این چیز مهمّی است، پولهای مردم را میگیرند و اینجوری امکانات درست میکنند؛ حالا اینکه یک تشکیلاتی است که لابد برای تفریح و مانند این حرفها است؛ نه، بانکها بنگاهداری میکنند. بنده همینجا در همین جلسه یکبار گفتم که جلوی بنگاهداری بانکها را بگیرید؛ بانک برای بنگاهداری که نیست.»

ضمیمه ویژه نامه
تیتر خبرها


